發佈時間:12:00 2026-11-14


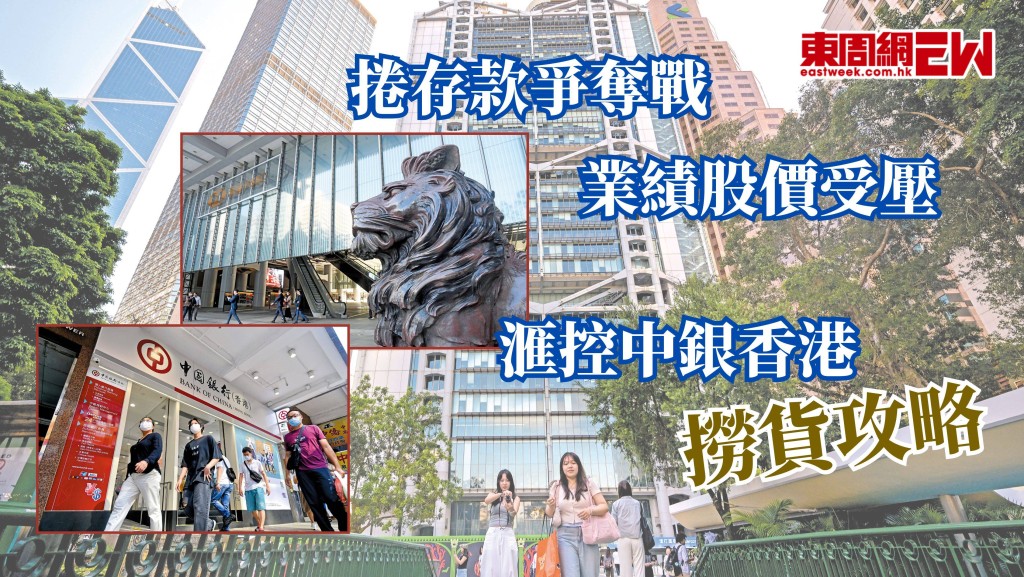
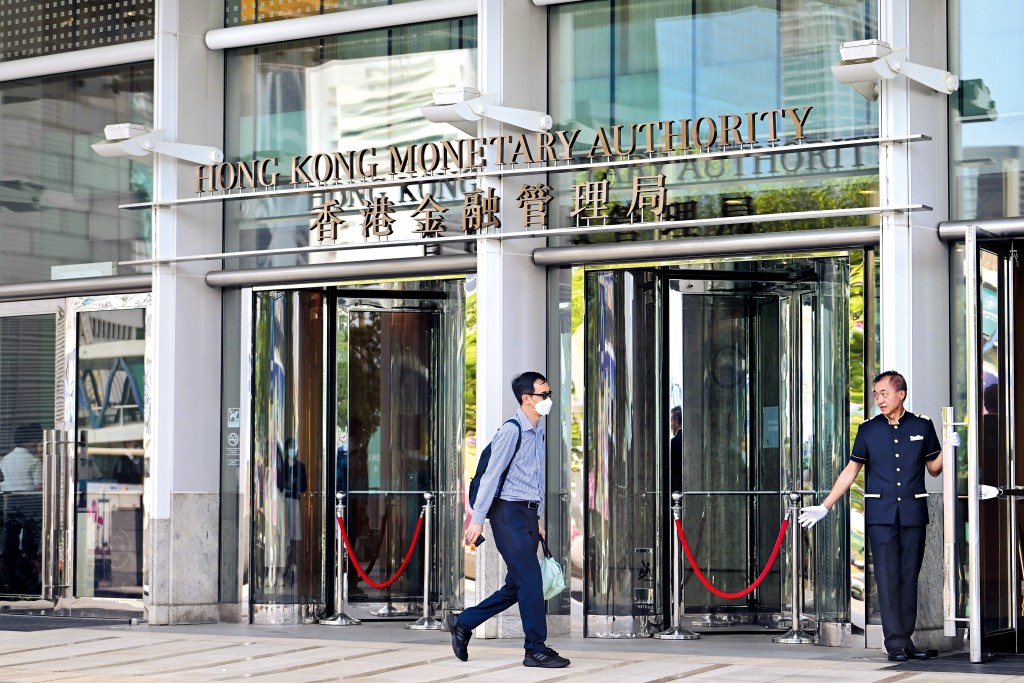
滙控(0005)和中銀香港(2388)是不少散戶的收息愛股,股價上半年一度勢如破竹,惟公布第三季業績後雙雙調頭下挫,主因之一是兩大發鈔行為求鎖定存款而提高定存利息,導致淨息差收縮,拖累業績差過市場預期,繼而引發龐大的獲利回吐壓力。
過去一個月,滙控股價跌了接近一成,中銀香港則下跌百分之三,散戶最關心是「撈唔撈得過」,本刊找來兩位財經專家拆局,他們均認同兩大發鈔行的淨息差因爭奪定存而收窄,是目前主要風險之一,關鍵是股價下跌是否已充分反映相關不利因素,當中以中銀香港的值博率較高。
作為香港其中一間發鈔銀行,滙豐在不少港人心中地位特殊,近乎「半個央行」,買滙豐亦是「情意結」。老一輩經常掛在口邊的「聖誕鐘 買滙豐」,說的正是年尾出花紅後買滙豐收息的傳統。有散戶持有滙豐數十年,經歷過停派息的失望,恢復派息又繼續長期持有,認為派息至為重要。
滙控今年第三季的列帳基準除稅前利潤九十六億美元,按年增長三成二,看似頗強勁,惟主要受惠一筆十四億美元的一次性有利項目;除稅後利潤七十六億美元,按年增長三成八;期內收入一百八十六億美元,當中淨利息收益九十三億美元,按年增長百分之六。
息差見頂最大隱憂
獨立股評人鄒家華指出,滙控去年同期計提約十四億美元的法律準備金,今年這筆一次性項目消失,「帳面利潤看似大幅改善,實際上並非經營性收益顯著增長。」
他分析滙控面對三大下行風險,除了第四季的回購力度減弱,以及集團預計需額外支付約六億美元的一次性重組費用外,最大隱憂是淨息差及淨利息收入見頂,未來兩年或面臨壓力。富途證券首席分析師馮文慧認同,香港存款競爭的激烈程度超出預期,是拖累滙控業績和股價的主因。
踏入第四季,美國國債孳息和美元定存利息持續上升,在高息環境下,本港存戶紛紛將低息的活期存款轉向高息定存或國債。滙控和中銀香港這些坐擁大量活期存款的大型銀行若不提高定存利息,客戶就容易將資金轉去其他更高息的傳統銀行、虛擬銀行甚至購買美國國債。
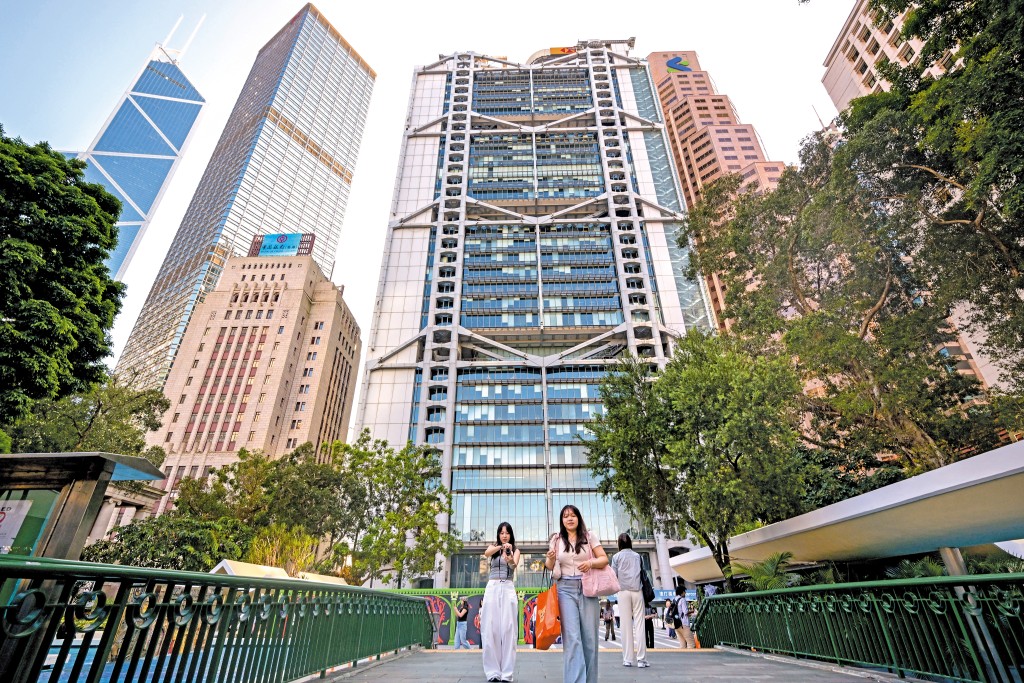
然而兩大發鈔行增加定存利息,會直接推高銀行的資金成本,導致淨利息收入和淨息差收窄影響盈利。摩根大通指出,市場關注以高息爭存款對滙控業績的衝擊,尤其是該行必須維持存款規模,才能確保其區域龍頭銀行的地位。
據滙控高層解釋,進取爭取存款是因為本港貸款需求多年來首次顯著復甦,集團策略是同步催谷資產和負債,只要新增存款對淨利息收入有增量貢獻,便樂於繼續吸收存款。
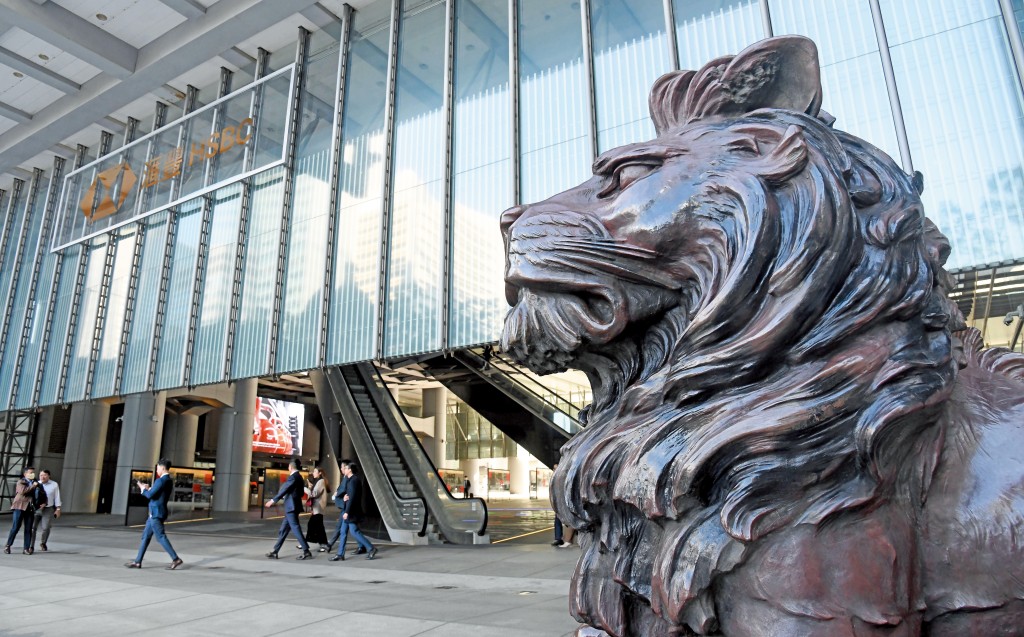
高盛指滙控的淨新資金流入保持強勁,單季錄得逾四百億美元,雖然付出相對高息搶定存無可避免影響利息收入和淨息差,但只要客戶資金未有流走,就有機會進行交叉銷售,未來可將部分資金吸引至其財富管理、保險及基金銷售等非利息收入業務,從而幫助減緩甚至抵銷淨利息收入放緩的衝擊。
存款爭奪戰同樣影響中銀香港,單計今年第三季,集團的稅後溢利為一百○七點七四億港元,按季下跌百分之九點二;淨經營收入按季跌百分之五點八,其中淨息差按季收窄三個基點至百分之一點五二,管理層歸因於市場利率陡峭化及存款競爭激烈,令資金成本受壓;至於淨服務費及佣金等非利息收入按季更下跌百分之十七點七,主要受貸款佣金收入下降拖累。
中銀香港可買滙控宜等
馮文慧分析,假如中銀香港的資本市場交投及財富管理銷售未能回升,便會更依賴淨利息收入,惟淨息差本身受壓,會令集團盈利的安全墊變薄。她不預期中銀香港第四季的淨息差會突然改善,因存款競爭未見緩和,明年初如存款大戰不再升級,加上貸款需求保持中高單位數增長,息差才有望止跌,「不過目前資產質素未見嚴重轉差,故不應直接推論集團的盈利已進入長期下降周期。」
至於兩大發鈔行何時可撈貨,鄒家華指滙控現階段毋須急於買入,他給予買入價一百三十五元,止蝕價一百二十二元。至於中銀香港,他相對樂觀,指現價已「買得」,止蝕價為四十二元。馮文慧則認為,中銀香港股價早前跌至四十八元未必代表便宜抵買,「中銀香港仍是散戶可取的收息股之一,但應定性為優質、估值偏高的收息增長股,而非極高息、低估值股。」
中小銀行搶存款壓力更大
美國重新加息下,本港各大傳統銀行和新興的數字銀行都陷入存款爭奪戰,中小銀行和數字銀行的壓力尤其大,東亞(0023)、大新(0440)等中小型銀行股價近期亦顯著回調。滙控和中銀香港等大型銀行的存戶基礎較大,定存比例向來低於香港銀行業平均水平,壓力因此相對其他銀行為小。
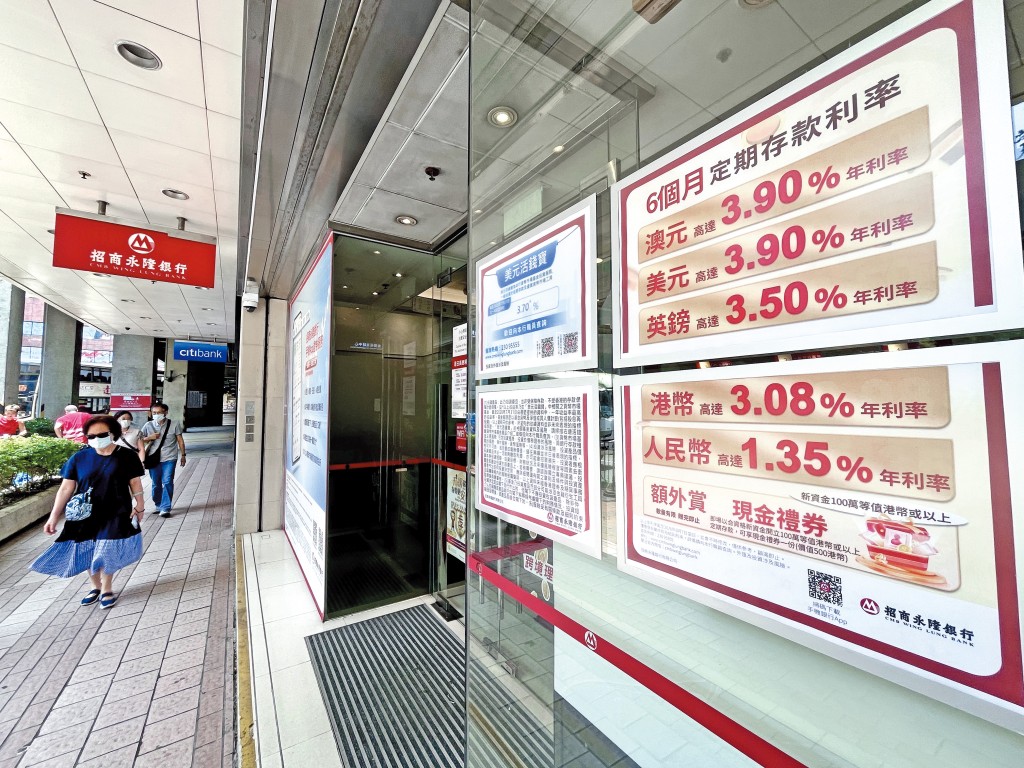
近日平安數字銀行推出全新客戶優惠高達首八萬元年息二十厘的高息定存;建行亞洲三個月定存最高利息達七點八八厘;工銀亞洲用手機開戶,年息亦有六厘。
短中期高息定存外,部分銀行更將搶港元戰線推至十二個月存期,多間銀行提供三厘或以上存款年息,現時最高息率介乎三點三五至三點五五厘之間。