發佈時間:12:00 2026-10-24


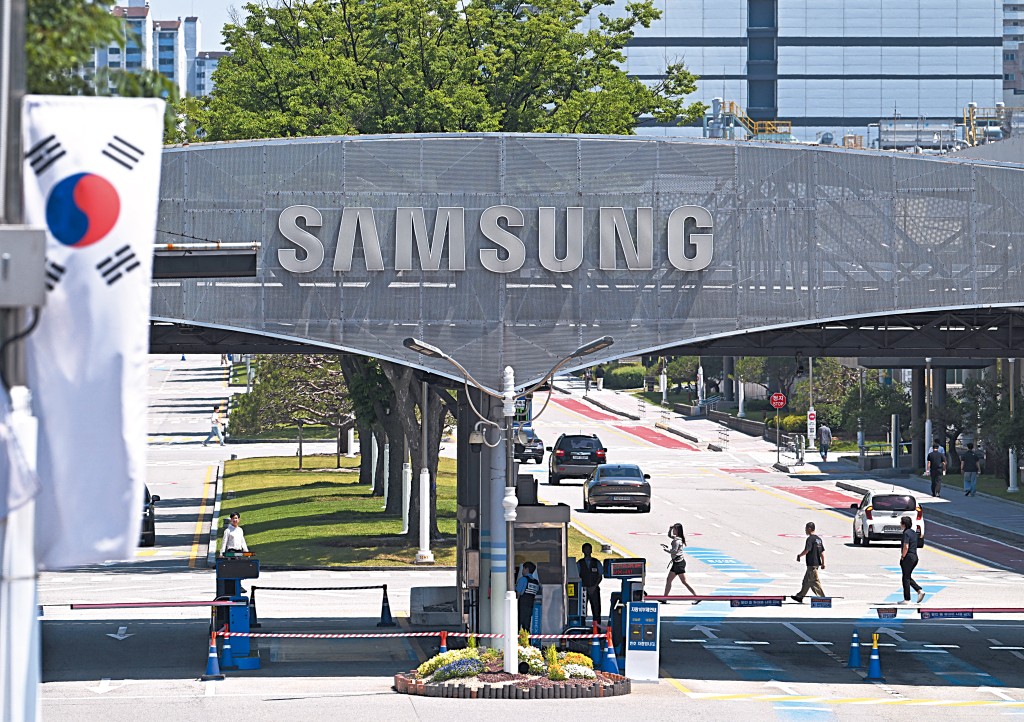
全球的AI概念股上周爆發小股災,韓國、日本、美國及香港等主要市場的AI股慘遭血洗,當炒股如韓股的SK海力士(000660)、三星電子(005930);美股的美光(MU)及閃迪(SNDK),以至港股的聯想(0992)等都無一幸免,血流成河。
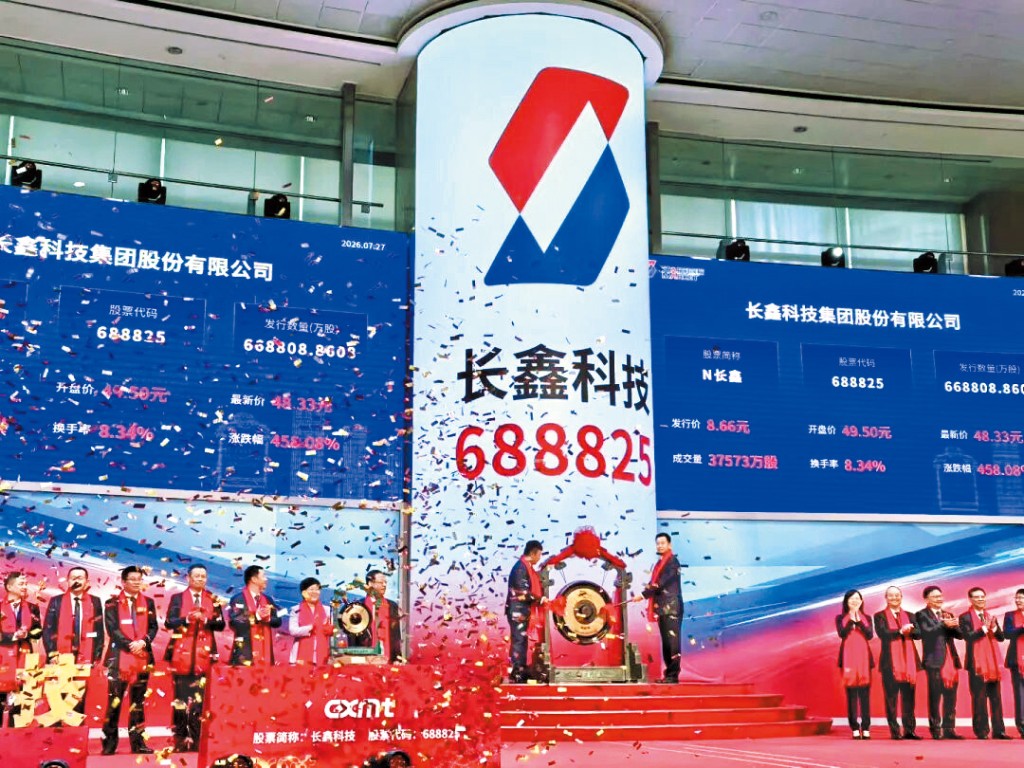
觸發今輪跌市的主因,是內地儲存記憶體龍頭長鑫存儲(688825)出現技術突破,並傳出即將加大產能,市場憂慮儲存記憶體價格將下跌;與此同時美國AI龍頭Anthropic第三季收入增長顯著放緩,疊加美國雲端服務商CoreWeave(CRWV)因資金鏈問題和債務違約風險急增出現股債雙殺,投資者擔心AI泡沫見頂,結果引爆「火燒連環船」災難。
由於美國一眾AI企業大多互相簽訂長期訂單合約,市場擔心一旦泡沫爆破,將會拖累整個AI板塊,投資專家認為暫不宜「接飛刀」撈底。
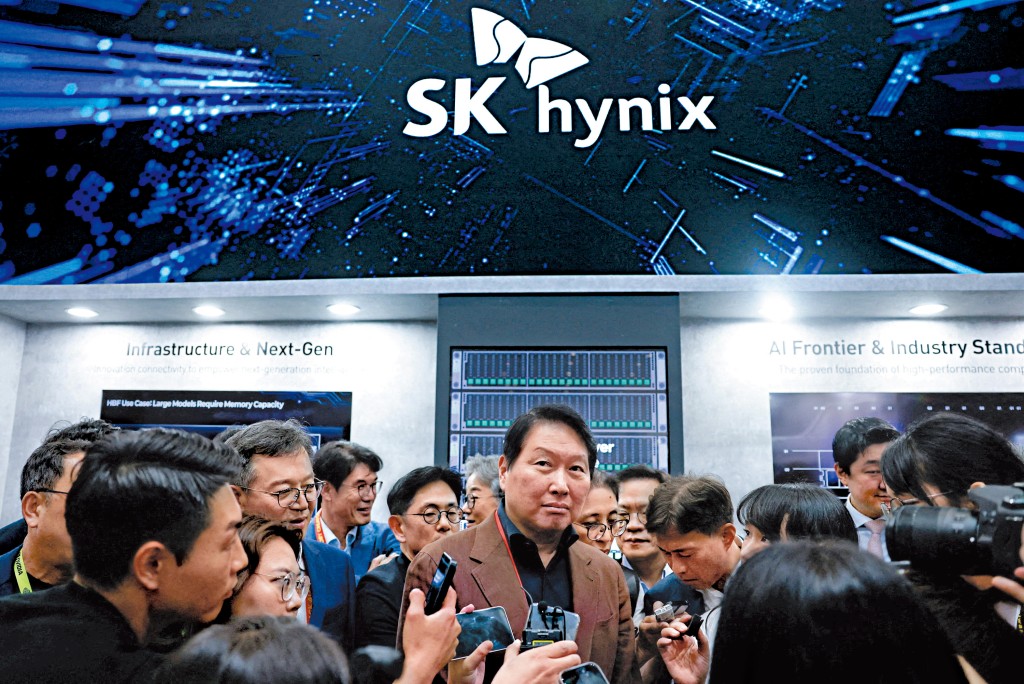
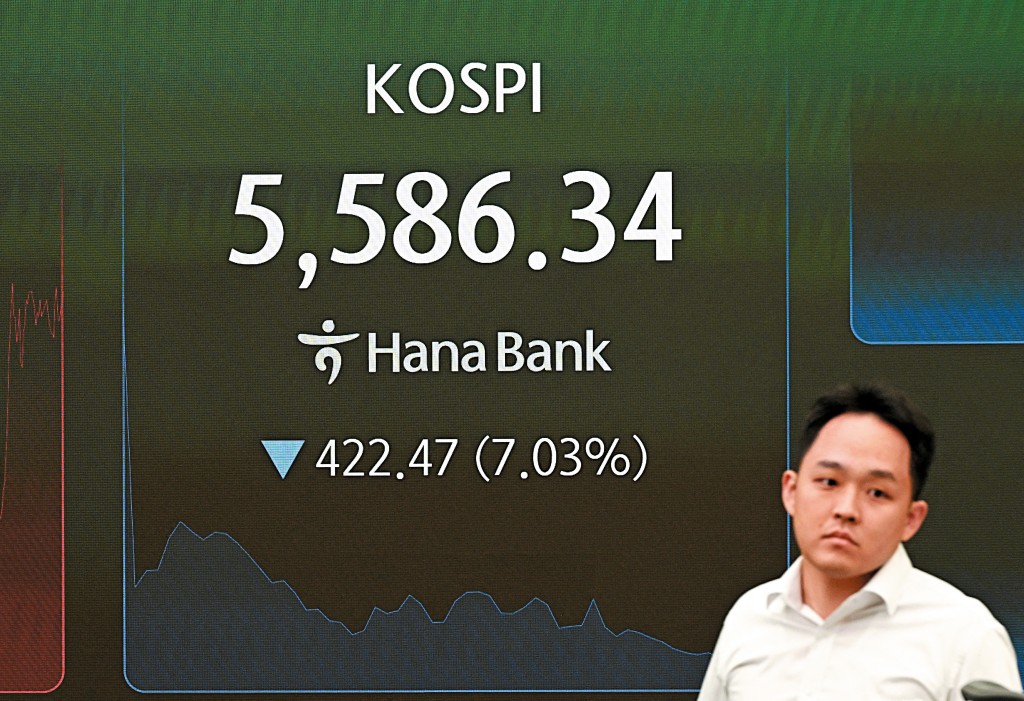
上周中開始,一直當炒的AI概念股慘遭血洗,尤以韓國的SK海力士、三星電子、美股的美光及閃迪等儲存記憶體股份跌幅較大,當中SK海力士一度單日狂瀉一成一,三星電子亦急挫近一成,拖累韓國股市再次跌至熔斷,指數一日內大跌百分之七點六,驚動當地政府召開緊急會議,聲言要嚴厲處置擾亂市場的行為。
至於其他AI股如龍頭輝達(NVDA)、英達爾(INTL)、AMD及博通(AVGO)等同樣被拋售,港股早前當炒的聯想、中芯(0981)、瀾起科技(6809)等亦難逃一劫,其中聯想單日急挫近一成半,大模型股Minimax(0100)及智譜(2513)單日跌幅亦全部超過一成。
觸發AI概念股大勢的主要原因,在於內地的儲存記憶體公司長鑫存儲突然公布有技術突破,將在年底推出4F2架構的動態隨機存取記憶體(DRAM),取代以往的6F2架構,由於比海力士、三星及美光等龍頭早兩年完成,而4F2架構的成本比6F2架構大幅下降,市場憂慮中國廠商將加快縮短與各大龍頭儲存記憶體技術,並會大增產能導致存取記憶體市場陷入激烈競爭,拖累股價已大升的海力士、三星電子及美光等股價被拋售。
AI巨頭慘遭拋售
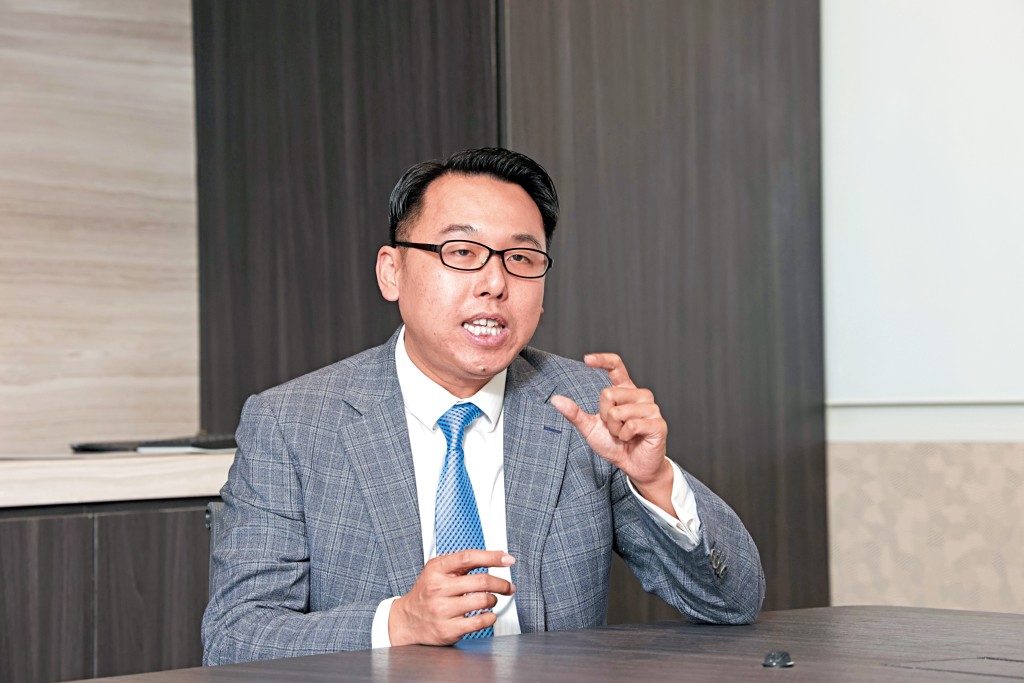
一直有研究AI基礎建設的易方資本副基金經理王逸研解釋稱︰「4F2架構佔記憶體晶圓空間較原本的6F2少,當所有因素不變,意味使用4F2技術可以提升約三成的產能,變相令成本降低。」
雖然長鑫宣布了技術突破,然而其A股不升反跌,兩個交易日累跌逾百分之七。王逸研分析道,市場擔心當長鑫真的可以量產,或再次引發整體市場產能過剩,「此外A股大環境亦不好,好多理財產品都被贖回,要將持有的科技股沽出,內地存儲最大就是長鑫,連帶港股建滔積層板等都要捱沽!」
禍不單行,美國市場亦接連傳來利淡AI發展的消息,先是AI巨頭Anthropic第三季的收入增長只有四成半,至一百六十八億美元,比之前的一點四倍按季增速大幅放緩,令市場憂慮AI投資增長不如預期。
另一方面,美國的雲端服務商CoreWeave債價近日急挫,其發行的二○三二年到期債券交易價格一度暴跌至不足面值的七成八,債券孳息飆至十五厘,反映市場恐慌情緒急升,連首富馬斯克都驚呼「嚇人!」。
暫不宜接飛刀
而AI巨頭掌門人博通行政總裁陳福陽及英特爾行政總裁陳立武,近日分別在公開論壇上將AI投資人比喻為賭場的賭徒,令市場擔心AI基建的投資回報未如預期,將出現「火燒連環船」效應;加上九月的美國通脹數據比預期高,市場的加息預期再次升溫,亦不利高估值和高負債的AI股票,多重不利因素疊加下,最終觸發今次的AI小股災。
香港股票分析師協會理事溫傑認為,今輪AI股急跌只是調整,並非見頂炒完,「好多AI股最近兩個半月累積了顯著升幅,但其實利好消息不多,反而利淡消息就好多,例如加息預期升溫、OpenAI收入比預期少了二百億美元,各大AI大佬又質疑投資AI的人似賭徒,令大家擔心AI泡沫,所以借壞消息獲利回吐!」
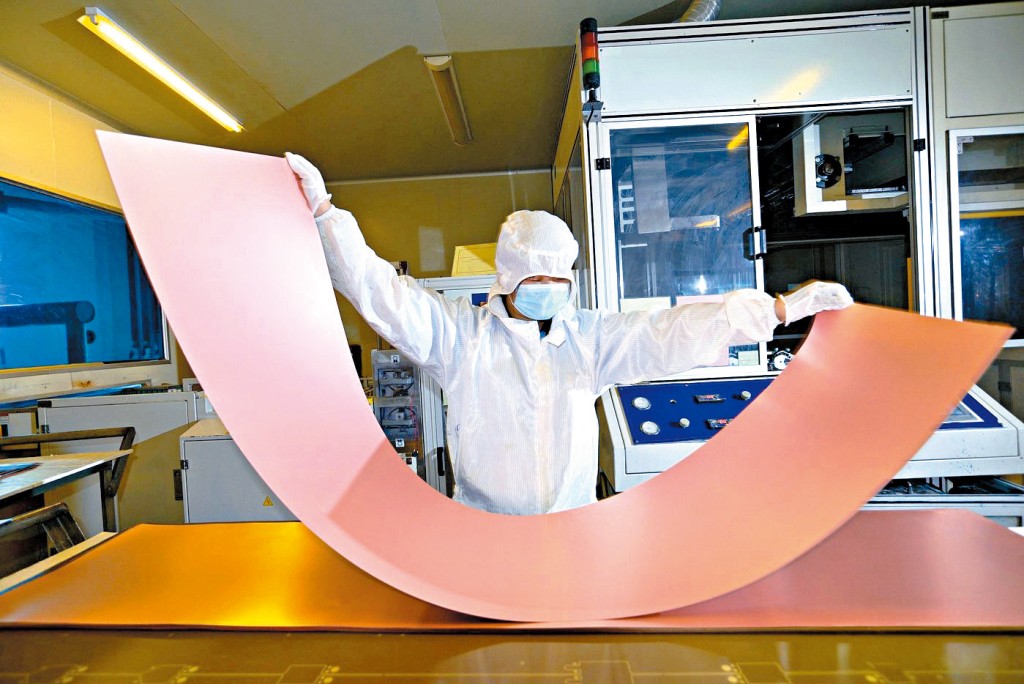
他建議有貨的投資者要考慮清楚自己是短炒還是中長線價值投資,「以建滔積層板為例,如果五十五元買了,短炒一定要止蝕,若然未有貨就等等,跌定後分注吸納,這類調整持續兩、三個星期好正常,我相信人工智能周期未完。如果想分散風險,不妨可以投資易方達亞洲半導體ETF(3486)或惠理光通訊主動型ETF(2811),將資金分散不同市場。」
至於王逸研同樣不建議現階段撈貨,「整個市場在下跌中,前景未明朗下不宜撈貨,相信要等到明年初各個超大規模雲端服務商(Hyperscaler)公布最新的資本支出後,市場才能看清楚會否減少AI基建投資,到時才會有信心斷定整個AI周期是否可以持續。」
長鑫新技術 成效存疑
長鑫公布的4F2技術震撼儲存記憶體行業,然而投資市場對長鑫能否在今年年底就可以使用該技術量產存疑。王逸研解釋,全球各大儲存記憶體企業都有研發4F2技術,並預計在二八年左右試產,「這種技術的難度較高,長鑫在設備上受到很大限制,要達到高良率、產量又要夠多,同時又要做到很便宜,在今年只餘三個月左右的大前提下時間非常緊迫,相信長鑫很難做得到。」
他以芯片為例,中芯及華虹兩間企業早已插足七納米及五納米的芯片,然而並沒有令全球的七納米及五納米芯片供應氾濫,「與中國之前做太陽能板、手機及新能源車不同,這些產品在歐美未封殺中國之前,中國已經掌握了整條生產鏈,所以可以很快就大量生產,並達到產能過剩。」
然而生產先進芯片不同,最難的在於設備不足,「例如光刻機等主要設備由歐美控制,中國被封殺,短期內就算技術上做得到,但在設備不足的情況下難以大量生產,就算真的可以量產,大家對產品的良率都會存疑。」
另一方面,長鑫亦計劃進入高頻記憶體HBM市場,同樣想在今年內試產,王逸研認為此舉很大可能影響自身的DRAM產能,「目前要生產一個單元的HBM,需要損失三個單元DRAM的產能,如果長鑫要同時生產HBM,除非可以大幅擴大產能,否則難以兩者兼得。」
立即追蹤《東周刊》全新WhatsApp頻道,緊貼全城熱話、突發猛料、獨家消息!
https://bit.ly/4gnvlZf