發佈時間:12:00 2026-10-03


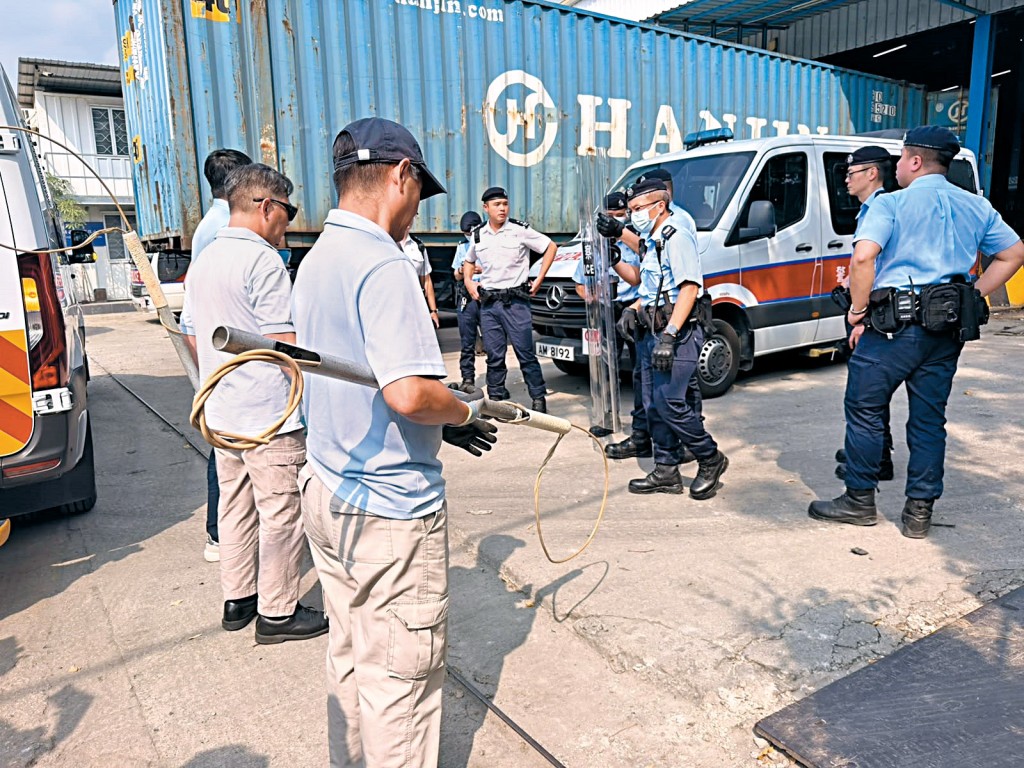
元朗壆圍南路日前發生一宗狗咬人致死事件,是香港一個月內第二宗犬隻襲擊人致死案件,與此同時,有郵差反映在元朗米埔騎單車派信時遭狗隻追咬,令事件再度敲響寵物管束與風險管理的警鐘。
悲劇發生後,無論是被咬一方還是咬人一方,狗主與被咬者有甚麼保險可以自保,旋即掀起熱議。本文結合業界人士的專業意見,全面拆解寵物保險、意外保險、醫療保險及人壽保險在相關意外下的實戰運用,最重要是了解相關保險的保障範圍,無論是飼主或受害者,都可在不幸事件發生後及時獲得財務支援。
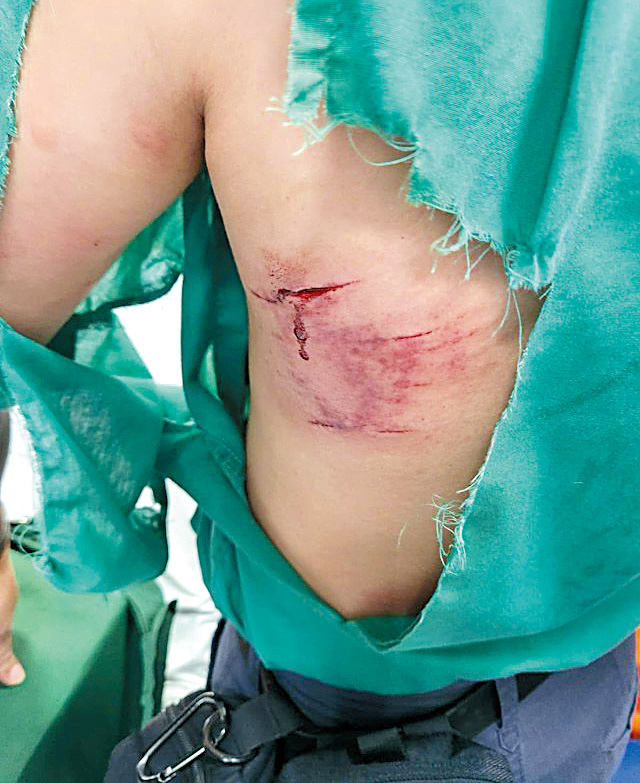
在香港,狗隻主人若疏忽管控狗隻導致他人受傷,必須承擔民事賠償與刑事處罰的雙重法律責任。被咬傷的受害者或狗隻被咬傷的主人,均可透過民事訴訟向疏忽的狗主索取金錢賠償,故大部分狗主購買寵物保險時,最關鍵是看第三者責任保障。
國際專業保險諮詢協會會長羅少雄指出,狗主應特別留意第三者保障上限,至於保障額是否足夠,須視乎多項因素,包括狗隻品種、狗隻是否「經常性」外出、以及與人群接觸的機會。「如果狗隻經常跟主人外出聚會,加上現時多了寵物友好餐廳,便會增加接觸人群機會,潛在風險亦會更高。」
一般而言,寵物第三者責任保險的作用在於轉移因法律責任而產生的索償風險。若法院裁定的賠償金額及相關法律費用超出保單保障上限,超出部分一般需要由相關責任人士自行承擔。因此,主人在選擇寵物第三者責任保障時除了考慮保費外,亦應審視所需保障額是否切合自身需要。
因應愛寵情況投保
OneDegree行政總裁兼執行董事周美華稱,公司將寵物主人第三者責任保障,設於家居保險的自選保障之中,因為家居保險屬於財產損毀保險,保額一般會較高,其家居保險中提供的寵物主人第三者責任自選保障保額高達一千五百萬元,而市面一般跟隨寵物保險所提供的第三者責任保險,最高只有三百萬元。
不過她強調,第三者責任保障固然對部分寵物主人十分重要,但並非所有寵物主人都有相同需要,「例如主要在室內生活的貓,與經常外出活動的寵物,所面對的風險便有所不同。」
現時保險公司核保時會要求狗主填寫問卷,羅少雄提醒狗主必須如實申報。「回答時不要胡亂選擇是或否,不肯定的就詢問獸醫。」他警告,若狗主在核保時隱瞞狗隻的攻擊紀錄或行為問題,一旦發生事故,保險公司有權拒絕賠償,屆時狗主須自行承擔全部法律責任。
周美華亦指,保單不保障涉及《危險犬隻規例》(第167D章)所指的已知危險犬隻、鬥犬或大型犬隻的索償,亦不保障保單列明的其他不保事項。若狗主明知犬隻有攻擊傾向而未有妥善牽引,保險公司很大機會基於「缺德訴因不得興訟」的法律原則,或按照相關保單條款的不保事項而拒絕相關第三者責任索償。
被咬盡快通知保險公司
周美華提醒,即使狗主已購買第三者責任保險,仍須遵守相關法例規定,如狗隻在公眾地方必須以狗帶牽引等。作為負責任的狗主,最重要是明白外出時為狗隻繫上狗帶的重要性,她鼓勵狗主與愛犬一同接受正向行為訓練,學習理解犬隻行為,逐步建立狗隻良好行為。
「無論狗隻體形大小,牠們的行為和習慣很大程度上受後天學習及培育所影響。只要狗主從小給予狗隻適當訓練,外出時妥善使用狗帶加以控制,便能更有效保障愛犬的安全,同時減低意外發生的風險,這才是真正的治本方法。」
至於不幸被咬者,羅少雄說事故發生後應立即叫救護車,因為既有證據亦有記錄,救護車上亦有救護人員,可盡快得到救治。另一方面,受保人士要盡快通知保險公司,並按要求提供相關資料及文件,例如醫療報告及其他相關往來紀錄。如事故涉及第三者受傷,根據法例須向警方報案,受保人亦應提交相關警方報告。
被咬人士可從多份保險索償,羅少雄說包括個人意外保險和醫療保險,若不幸死亡亦可透過人壽保險獲得賠償。人身意外保險通常涵蓋因意外導致的身體損傷,包括被動物咬傷;住院醫療保險可按保單條款賠償留院及手術費用,但須留意部分保單設有自負額及分項賠償上限。
索償程序 五大關鍵事項
1. 保留證據。
2. 若現場缺乏閉路電視片段或目擊證人,怎麼辦? 周美華表示,保險公司仍會綜合考慮個案資料及相關證據,包括警方紀錄(如適用)、醫療文件及雙方陳述等證據作出評估。羅少雄亦認同,即使沒有閉路電視或目擊證人,警方報告及醫療紀錄仍是重要的佐證,呼籲被咬者務必報警及就醫,以建立完整的證據鏈。
3. 不論是狗主抑或被咬者,切勿擅自與對方達成協議。 保單通常規定,未經保險公司許可,投保人不得向第三者承諾責任或作出商議,否則可能影響索償權利。
4. 注意索償時限。不同保險公司要求的索償期限各有不同,寵物保險一般要求治療後三十天內提交表格,意外保亦普遍以三十天為限。逾期提交可能導致索償被拒。
5.了解保單的「意外」定義及不保事項。 周美華建議,寵物主人在投保前應仔細閱讀保單條款,因為不同保險公司及產品的保障範圍、保障額及不保事項均可能有所不同。她特別提醒,消費者應留意第三者責任保障是否設有自負額、法律費用是否包含在限額內等容易被忽略的條款細節。